深证成指、创业板指双双跌逾2%,军工板块逆势活跃
9月2日消息,指数早盘震荡下挫,截至发稿,深证成指跌幅扩大至2%,上证指数跌1.12%,创业板指跌2.39%。全市场超4300家个股下跌。
板块方面,油气板块集体高开,科力股份(46.400, 3.58, 8.36%)涨超9%;军工板块再度活跃,长城军工(36.620, 3.33, 10.00%)、建设工业(21.440, 1.95, 10.01%)涨停;旅游概念逆势活跃,云南旅游(5.250, 0.48, 10.06%)涨停;液冷服务器概念表现活跃,雪人集团(13.270, 1.21, 10.03%)涨停;电网设备板块反弹,远东股份(19.500, 1.77, 9.98%)、太阳电缆(7.630, 0.69, 9.94%)涨停。下跌方面,贵金属板块集体调整,兴业银锡(38.020, -1.26, -3.21%)跌超7%;农业板块震荡下挫,秋乐种业(19.360, -2.09, -9.74%)跌超10%;房地产板块震荡调整,我爱我家(3.180, -0.01, -0.31%)跌超9%。
盘面上,兵装重组概念、橡胶制品、军工装备等方向涨幅居前;农业、有色金属、化工、房地产板块跌幅居前。
文章投诉热线:157 3889 8464 投诉邮箱:7983347 16@qq.com
推荐阅读
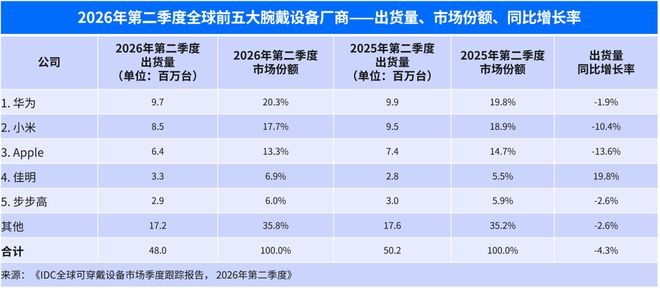
IDC:2026年二季度全球腕戴设备市场同比下滑4.3%
国际数据公司( IDC )今日发布《全球可穿戴设备市场季度跟踪报告》,2026 年第二季度全球腕戴设备市场出货量为 4801 万台,同比下滑 4.3%。腕戴设备市场包含智能手表和手环产品。其中,全球智能手表市场出货量 3708 万台,同比下滑 4.2% 。手环市场出货量 1092 万台,同比下滑 4.7% 。附 2026 年第二季度全球可穿戴设备市场排名如下:1、华为2026 年二季度华为腕戴产品
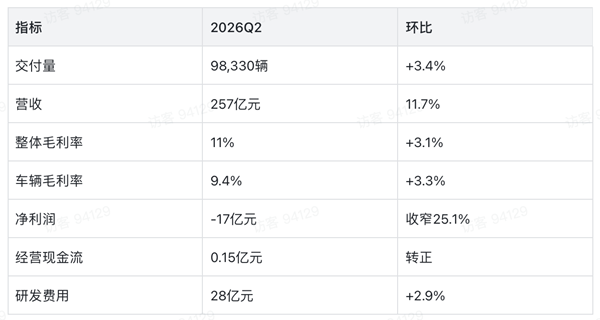
理想汽车Q2财报拐点显现 穿越周期开启增长新阶段!
2026年的中国汽车市场,正式告别野蛮生长的增量时代,进入存量替换的深度竞争阶段。而在新能源赛道,尽管近几个月的新能源市场渗透率连续超过60%,但也面临功率半导体、存储芯片、碳酸锂等核心原材料价格上行、车企利润空间持续承压之局面。在此行业背景下,理想汽车同时经历了L系列全系车型换代的阶段性阵痛,遭遇“老款售罄、新款待上市”的产品空窗期。多重压力叠加下,理想汽车依旧稳住经营基本盘,登顶今年上半年20
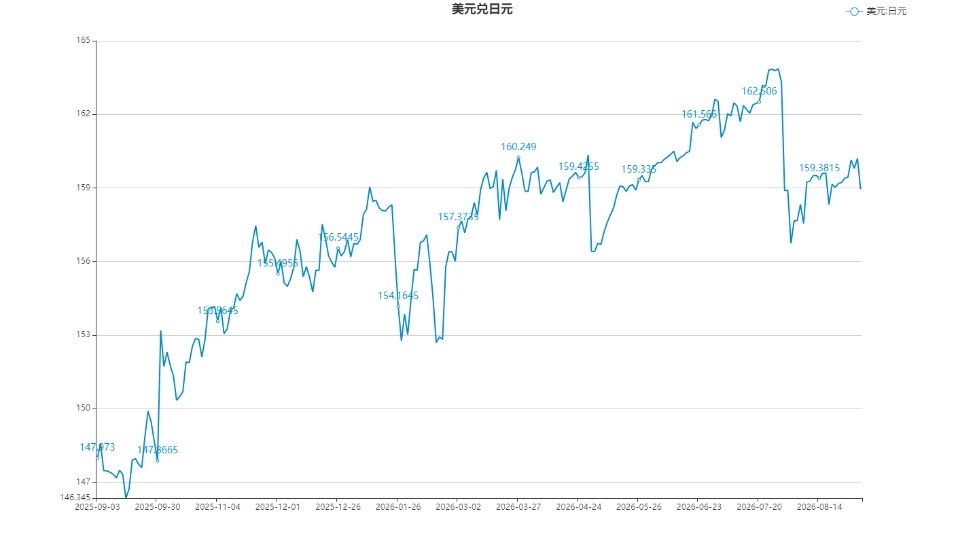
日元急升引发干预猜测 日本央行会议前市场紧绷
亚洲交易时段盘中,美元兑日元延续隔夜跌势,一度跌至一个月低点156.40附近,日内跌逾1%。分析人士表示,关于日本央行加息的猜测推升日元,同时市场警惕汇率干预风险。日本央行或倾向于本月加息25个基点据彭博报道,知情人士透露,日本央行倾向于本月将基准利率上调25个基点,以应对通胀上行风险,同时未来将根据经济和物价形势灵活调整加息节奏。知情人士表示,日本央行官员将讨论上调政策利率的可能性,并继续认为通
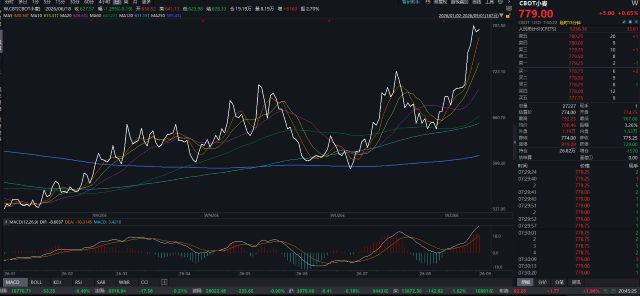
全球粮价冲高,会影响国内市场吗
国际多种大宗农产品价格正在加速上涨。8月中旬以来,美国芝加哥商品交易所玉米、小麦、大豆期货大幅走高。这背后是全球粮食供给收紧预期持续升温,多家机构发布全球粮食减产预警,厄尔尼诺事件、俄乌地缘冲突持续,都在持续扰动全球农产品市场。国际粮价大涨,对我国粮食产业带来怎样的传导效应,也备受关注。国际农产品上涨传导到国内了吗?联合国粮农组织(FAO)7月份预测,2026/27年度全球小麦产量8.06亿吨,比