化工行业周期回暖景气回升
A股上市公司2026年半年报披露收官,化工板块业绩表现亮眼。在经历3年多的下行之后,不少化工企业利润出现修复。结合多家上市公司半年报和机构最新研判,记者采访了业内人士,分析这轮化工行业回暖的特点与走向。
周期含金量不同以往
全球聚氨酯龙头企业万华化学在过去3年经历了一段难熬的日子。2022年至2025年,化工行业深陷周期低谷,产品价格持续走低。万华化学是行业里较有韧性的企业,但利润也大幅缩水。
转机出现在今年上半年,万华化学实现营业收入1193.16亿元,同比增长31.26%;归母净利润100.63亿元,同比增长64.35%。其中,二季度单季归母净利润63.45亿元,同比增长108.7%、环比增长70.7%,为2022年以来同期最高。
把万华化学的报表放到全行业看,它是这轮回暖的一个缩影。国家统计局数据显示,今年上半年化学原料及化学制品制造业实现利润总额2880.9亿元,同比增长67.8%,远超同期规上工业利润18.7%的增速。开源证券研报显示,上半年基础化工板块实现营业收入13829.4亿元,同比增长13.8%,实现归母净利润1061亿元,同比增长35.3%。
化工是典型的周期性行业。本轮下行周期自2022年下半年延续至2025年底,历时3年半,是历史上最长的一轮调整。其间基础化工板块的营收始终维持在23000亿元左右,并未出现大幅收缩,真正承压的是利润。据国家统计局数据,2025年全年化学原料及化学制品制造业营业收入90343.8亿元,同比增长0.5%;利润总额3766.2亿元,同比下降7.3%。收入端尚能维持,利润端持续收缩,这种“增收不增利”的反差,反映出产能过剩对行业盈利能力的持续影响。
对于这轮回暖,东源投资首席分析师刘祥东认为,这轮复苏兼具周期反弹与结构性变化特征,但结构性成分显著高于以往。化工行业正向周期底部抬升、龙头价值重估的方向过渡,盈利的稳定性和可预测性强于过去几轮周期。
中国银河证券首席策略分析师杨超认为,短期周期反弹主要体现在全球化工库存周期触底回升、海外装置检修阶段性推高价格,但中长期结构性逻辑才是行情可持续的核心。价格上涨是短期表象,供给约束、需求转型等结构性变化,才是本轮复苏最核心的特征。
供需关系获得改善
在需求端没有明显爆发的情况下,化工行业为何出现景气回升?答案主要在供给端。
政策层面的约束,今年以来持续加码。今年的《政府工作报告》首次将“单位国内生产总值二氧化碳排放降低3.8%左右”设为年度目标,取代以往的能耗强度指标;“十五五”规划纲要进一步明确,新建和改扩建高耗能高排放项目实施碳排放等量或减量置换。
在政策导向下,行业投资行为已出现明显变化。国家统计局数据显示,2026年上半年化学原料及化学制品制造业固定资产投资完成额同比下降6.5%,同期行业营业收入却增长10%。两者并存的背后,是供需关系的变化。
翻看化工企业半年报,供需关系的改善被反复提及:三友化工在半年报中写到“‘反内卷’错峰生产政策主导下,供给阶段性收缩,市场稳步走强”;巨化股份表示“在政策推动下,落后产能加速出清,行业供给格局持续优化”;新凤鸣在半年报中分析,盈利提升“主要因为行业新增供给有序放缓,景气度回升,市场供需关系优化,产品价差进一步扩大”;东岳硅材上半年归母净利润4.29亿元、同比增长916.22%,公司归因于“行业供需格局改善”。
“上半年化工行业高景气的第一驱动力,是国内供给端的刚性收缩。”杨超认为,过去3年,国内化工落后产能持续出清,环保、能耗双控、安全限产三重约束常态化,新增产能扩张周期被拉长,供需格局随之改善。
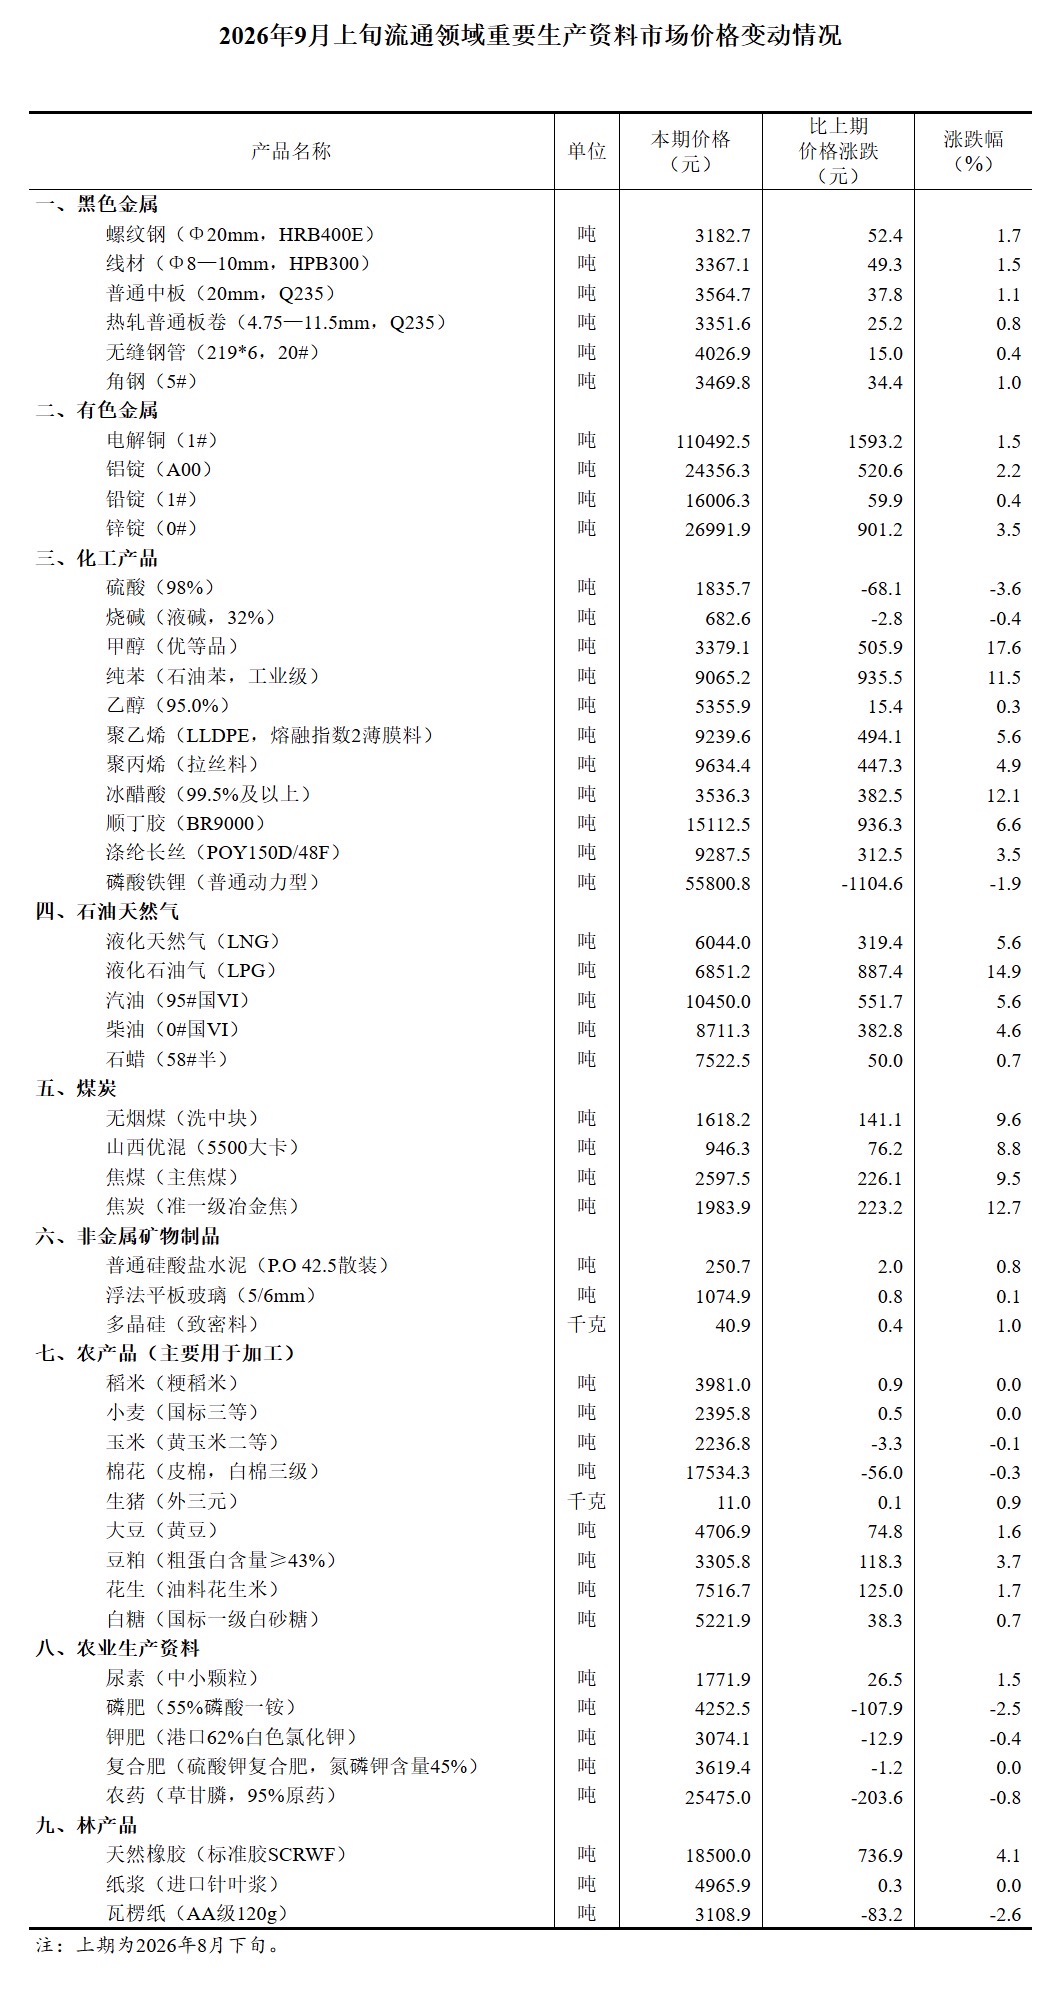
另一重推力,来自全球化工产业版图的重绘。中国企业积极在全球产业链中寻找位置。海关总署数据显示,上半年化工品累计出口16045亿元,同比增长13.7%。其中,聚氨酯工业两种最核心的原料出口量同比均增长。多家企业在半年报中披露海外收入大幅增长:一诺威境外收入13.34亿元、同比增长59.74%;鲁西化工国外收入19.27亿元、同比增长143.62%。
在杨超看来,供给出清影响行业“能不能赚钱”,是本轮复苏的根基;出海影响的则是“能多赚多少钱”,让企业依托海外基地和出口渠道分享全球紧缺溢价。
持续时间尚待观察
回望过去几轮周期,化工行业的扩产节奏往往影响景气能持续多久。业内认为,本轮景气回升的方向较为明确,但节奏可能比市场预期的更温和。
中信建投证券在行业动态报告中表示,在经历4月、5月下游的去库之后,当前下游库存偏低,从去库转向正常采购的过程表观需求会有所改善,而9月至10月的真实需求也会偏高。不过考虑到目前油价依然处于高价格和高波动期,下游进行补库的意愿不会太强,维持今年秋季弱补库的观点。长期看化工龙头在周期底部的盈利底已经非常优秀,拥有足够的价值,但短期依然面临二季度高基数和三季度弱补库导致的业绩环比下滑风险。
华泰证券在半年报相关研报中表示,伴随行业资本开支增速显著下降,叠加“反内卷”有望助力供给端协同及落后产能出清,而内需有望进一步复苏及出口亚非拉等支撑需求,大宗化工品有望逐步复苏。华泰证券统计,其分类下507家上市企业上半年归母净利润3613亿元,同比增长36%,而2025年同期,这一数据为2654亿元,同比下降10%。
刘祥东认为,这轮景气回升的可持续性,主要取决于供给端的约束、价差维持、需求替代这些因素。他建议重点跟踪三方面:一是行业是否克制扩产,应关注资本开支增速、在建工程转固节奏及落后产能退出量;二是主要化工产品的价差能否维持,这比绝对价格更重要,若价差连续收窄且库存积压,说明下游承接力减弱;三是需求结构的对冲能力,家电、汽车、纺服出口及新能源材料排产能否持续放量,对冲房地产竣工面积下降带来的需求下滑,是判断总量需求能否软着陆的关键。
对于普通投资者,杨超提示,与其博弈短期产品涨价,不如聚焦两条长期主线:一是具备低成本、产能壁垒和海外布局的一体化龙头企业,这类企业在周期波动中盈利稳定性更强;二是新能源材料、电子化学品、可降解塑料等高端精细化工赛道,这些领域的需求增长摆脱了传统化工品的强周期束缚,具备更长期的成长空间。(记者 赵东宇)
文章投诉热线:157 3889 8464 投诉邮箱:7983347 16@qq.com
推荐阅读
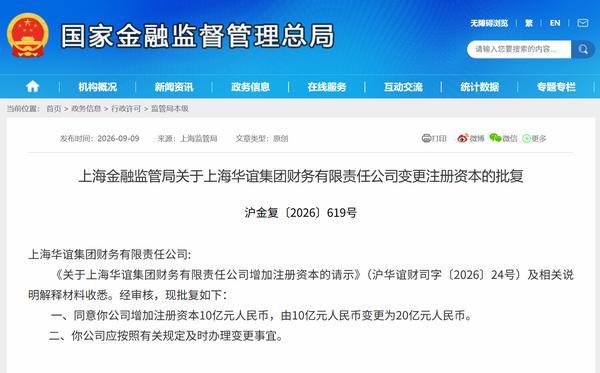
华谊财务公司增资获批 注册资本由10亿元增至20亿元
昨日,上海金融监管局公布相关批复,同意上海华谊集团财务有限责任公司(简称“华谊财务公司”)增加注册资本10亿元人民币,由10亿元人民币变更为20亿元人民币。以下是相关批复正文:截图来源:国家金融监督管理总局官网今年3月,华谊集团(证券代码:600623.SH)发布相关公告披露,公司拟与控股股东上海华谊控股集团有限公司(以下简称“上海华谊”)、控股股东子公司上海氯碱化工股份有限公司(以下简称“氯碱化
“光伏装机首超煤电”系列报道之一 向阳而立:光伏装机首超煤电 能源版图迎新变
当前,从沙漠戈壁到崇山峻岭,从工业园区到居民屋顶,连片的蓝色光伏板铺展在大地,不断汲取阳光,源源不断的电能汇入各地电网,点亮万家灯火,赋能产业升级,勾勒出我国能源绿色转型新图景。国家能源局最新统计数据显示,截至2026年7月底,全国光伏发电装机容量达12.86亿千瓦,其中集中式光伏7.04亿千瓦、分布式光伏5.82亿千瓦,历史性超越12.85亿千瓦的煤电装机规模,占全国发电装机总量31.5%,正式
新三板市场加速“新陈代谢” 专精特新、科技创新型企业加速进入
2026年以来,新三板市场“新陈代谢”持续加快。一边是专精特新、科技创新型企业加速进入,另一边一批企业陆续摘牌退出。挂牌企业数量减少的同时,市场结构也正在发生变化。数据显示,截至9月6日,2026年以来,新三板新增挂牌企业151家。其中,国家级专精特新“小巨人”企业60家,占比约四成,主要集中在通信设备、激光雷达、集成电路、电子特气、高端装备等战略新兴赛道。新增企业科技属性提升的同时,新三板挂牌企