金融杠杆原理通俗解释是什么?
金融杠杆原理通俗解释是什么?普通人也能懂的“放大游戏”
最近“普通人加杠杆炒股亏光养老钱”“炒房客断供被法拍”的新闻频频登上热搜,不少人都在问:到底什么是金融杠杆?为啥它既能让人一夜暴富,又能让人瞬间破产?其实金融杠杆没那么复杂,本质就是一场“放大版的游戏”。
一、金融杠杆的核心:用“别人的钱”放大收益
金融杠杆的通俗解释,就是你借别人的钱,去做自己想做的事,用较少的本金撬动更大的资金规模。比如你想买一套100万的房子,自己只有30万,剩下70万向银行贷款——这就是加了杠杆。杠杆率怎么算?用总资金除以本金,这里就是100万÷30万≈3.3倍,相当于你用1块钱的本金,撬动了3.3块钱的总资金。
它的逻辑很简单:如果房价涨了,你赚的是“放大后的收益”。比如房价涨10%,这套房子卖110万,扣掉70万贷款,你净赚10万,收益率是10万÷30万≈33%;但如果房价跌了,亏的也是“放大后的损失”,房价跌10%,房子卖90万,扣掉贷款你只剩20万,相当于本金亏了33%。
二、杠杆的两面性:收益和风险同步放大
为啥大家对杠杆又爱又怕?因为它是典型的“双刃剑”。爱它的人,靠杠杆实现了财富快速积累——比如过去20年的炒房客,用低杠杆买核心城市的房产,随着房价上涨,杠杆放大了收益,实现了财富增值;怕它的人,往往是加了过高的杠杆,遇到市场波动就满盘皆输。
比如2023年不少股民加杠杆炒股,遇到股市下跌,不仅亏光了自己的本金,还欠了券商的钱;还有人加杠杆炒币,币价暴跌后直接爆仓。杠杆的风险本质是“强制平仓”:一旦你亏到本金快没了,借钱给你的人(银行、券商)会强行卖掉你的资产,把钱收回去,最后你不仅一无所有,还可能背负债务。
三、普通人该怎么看待杠杆?
对普通人来说,杠杆不是洪水猛兽,关键看“加在哪”和“加多少”。如果是加杠杆买核心城市的刚需房,杠杆率不超过3倍,自己有稳定的收入能覆盖月供,这种杠杆是合理的;但如果加杠杆炒股、炒币、炒期货,或者杠杆率超过5倍,就属于高风险行为,很容易失控。
现在很多年轻人总想着靠杠杆“一夜翻身”,却忽略了杠杆的前提是“市场上涨”——只要市场有波动,高杠杆的人就没有容错空间。与其赌杠杆的收益,不如先攒够足够的本金,再合理利用杠杆。
相关问题及解答
1. 问题:普通人加杠杆炒股可行吗?
解答:不建议普通人加杠杆炒股。股票市场波动极大,普通人缺乏专业的风险控制能力,一旦遇到熊市下跌,高杠杆会快速亏光本金,甚至背负债务,风险远大于潜在收益。
2. 问题:房贷是合理的杠杆吗?
解答:房贷属于合理杠杆的一种。房贷有明确的抵押物(房产),杠杆率相对较低,且有稳定的月供约束,只要购房者有稳定的收入来源,能够覆盖月供,房贷就是合理的资金利用方式。
3. 问题:杠杆率越高收益越高吗?
解答:不是。杠杆率越高,收益和损失的放大倍数都越高。只有当投资标的价格上涨时,高杠杆才会带来高收益;一旦价格下跌,高杠杆会导致损失快速扩大,甚至爆仓,因此杠杆率和收益不是正相关关系。
文章投诉热线:157 3889 8464 投诉邮箱:7983347 16@qq.com
推荐阅读
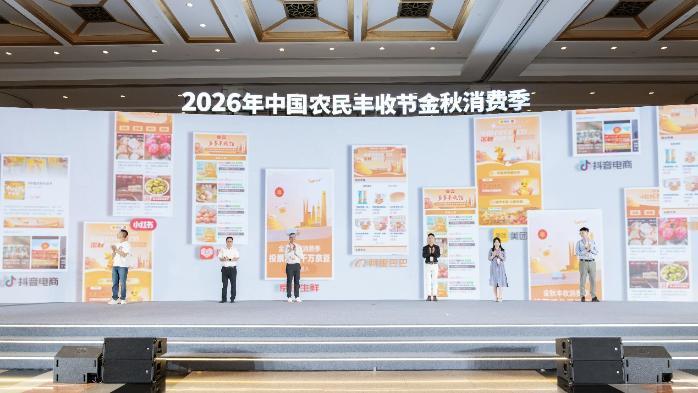
拼多多上线“多多丰收馆”,10亿补贴、20亿流量包激活农货消费新动能
9月4日,2026年中国农民丰收节金秋消费季(下称“金秋消费季”)启动活动在上海举行。作为电商平台代表之一,拼多多参与共同发布金秋促消费措施,推出促进城乡消费,助力农民增收等多项助农惠农举措;平台还与中国农业电影电视中心共同组织“丰华万象”轻盈食光展区,联合邀请多位农业主播现场带货,科普丰收文化,激活农货健康消费新动能。▲在金秋消费季启动活动上,作为电商平台代表之一,拼多多参与共同发布金秋促消费措
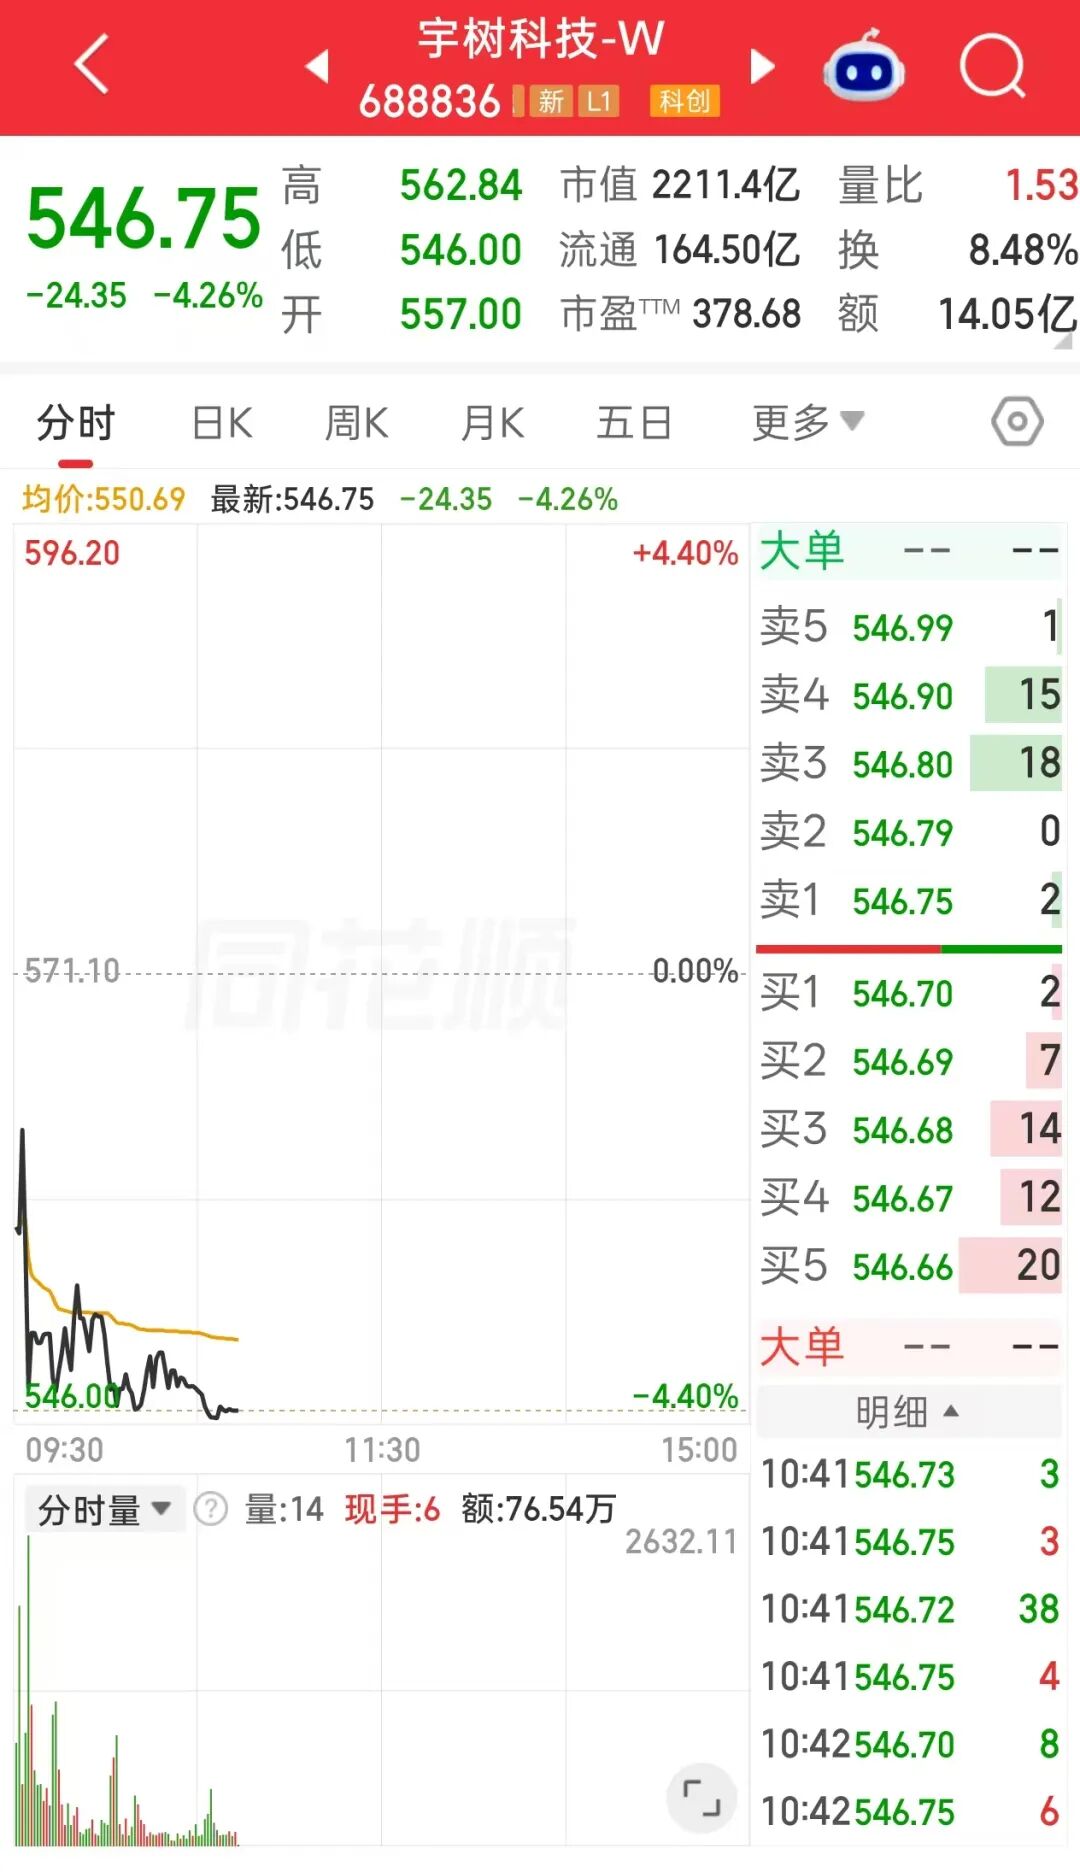
宇树科技市值腰斩
9月2日,宇树科技(546.020, -25.08, -4.39%)股价持续下挫,截至发稿时跌超4%,报546.75元,总市值2211亿元。市值较上市首日最高点(4449亿),已跌超2200亿元。
AI应用打响政策发令枪,谁能吃到下一波红利?
2026年8月31日,工业和信息化部办公厅印发《关于开展人工智能应用服务商培育专项行动的通知》(工信厅科函〔2026〕414号)...