人身保险的定义是什么?
人身保险的定义是什么?一文讲清普通人最该懂的“风险缓冲垫”
近两年“躺平”“emo”“意外比明天先来”等网络热词的流行,背后藏着当代人对生活不确定性的焦虑。从职场人熬夜加班的健康隐忧,到年轻人独自出行的安全顾虑,再到家庭支柱对家人未来的责任牵挂,“如何给生活加一道安全锁”成了很多人悄悄关注的话题。而人身保险,就是大家口中常提的那把“安全锁”的核心载体。
人身保险的核心定义:不是“玄学产品”,是“风险对冲工具”
很多人对人身保险的认知还停留在“亲戚推销的理财产品”“没用的花钱项”,甚至觉得“买保险就是盼着出事”,其实这是对人身保险的最大误解。从专业角度来讲,人身保险是指以人的生命和身体为保险标的,当被保险人发生死亡、伤残、疾病、年老等保险事故,或达到合同约定的年龄、期限时,保险公司按照合同约定,向被保险人或受益人给付保险金的商业保险行为。
简单来说,人身保险的本质是“风险对冲”:你平时拿出一小部分收入(保费),换得保险公司的承诺——当你遭遇合同内约定的意外、疾病、身故等问题时,保险公司会拿出一笔钱(保险金),帮你填补经济缺口,不至于让个人或家庭陷入“因病返贫”“因伤致贫”的困境。它不是“诅咒”,而是一份“兜底的安全感”。
人身保险的核心分类:覆盖人生不同阶段的风险需求
人身保险的分类并不复杂,不同的产品对应不同的风险场景,普通人最常用的可以分为四大类:
第一类是寿险,以“人的生命”为核心保障,比如定期寿险,就是在约定的保障期内(比如保20年、保到60岁),如果被保险人身故,保险公司给家人赔一笔钱,适合家庭支柱购买,保障家人的基本生活;第二类是意外险,保障意外导致的身故、伤残、意外医疗,比如上班路上的交通事故、旅游时的意外摔伤,保费不高但实用;第三类是健康险,核心是解决医疗费用和收入损失问题,比如医疗险报销大病治疗费用,重疾险确诊合同约定的重疾(比如癌症、心梗)就一次性赔一笔钱,弥补患病期间的收入损失;第四类是年金险,属于理财型人身保险,适合提前规划养老、子女教育等长期需求。
当代人配置人身保险的核心逻辑:适配需求才是好产品
现在很多人买保险容易陷入“跟风”误区:别人买重疾险我也买,别人买年金险我也买,最后要么买了不适合自己的产品,要么保费压力太大。其实人身保险的配置逻辑很简单:先保“家庭支柱”,再保老人和孩子;先做“基础保障”(意外险、医疗险、重疾险、定期寿险),再做“长期规划”(年金险);保费控制在家庭年收入的10%-20%,避免影响正常生活。
比如刚毕业的年轻人,预算有限,可以先买意外险和医疗险,解决意外和小病的风险;成家立业后,有了房贷、孩子,再补充重疾险和定期寿险,覆盖家庭责任;等收入稳定后,再考虑用年金险规划养老。
相关问题及解答
1. 问题:人身保险的保障范围都包括什么?
解答:人身保险的保障范围以合同约定为准,核心覆盖四大类场景:一是意外导致的身故、伤残、意外医疗;二是疾病导致的医疗费用支出、重疾确诊赔付;三是身故(无论是意外还是疾病原因)的赔付;四是达到合同约定的年龄、期限(比如年金险约定的60岁)的给付。
2. 问题:所有人都适合买人身保险吗?
解答:理论上所有有保险需求的人都适合,但具体产品有投保限制:比如重疾险对年龄、健康状况有要求,超过55岁或有严重慢性病的人可能无法投保;意外险对职业有要求,高空作业等高危职业只能买特定产品。没有年龄限制的医疗险(比如百万医疗险),通常60岁以上也能投保,只是保费会更高。
3. 问题:人身保险和社保有什么区别?
解答:两者核心定位不同:社保是国家提供的基础保障,覆盖广但保障力度有限,比如医保报销有起付线、封顶线,很多进口药、自费药无法报销;人身保险是商业保险,是社保的补充,能填补社保的缺口,比如重疾险的一次性赔付可以弥补患病期间的收入损失,寿险的赔付可以保障家人的生活。
总之,人身保险不是“奢侈品”,而是当代人应对生活不确定性的“刚需工具”。了解它的定义和作用,才能更理性地配置适合自己的保障,给生活多一份底气。
文章投诉热线:157 3889 8464 投诉邮箱:7983347 16@qq.com
推荐阅读
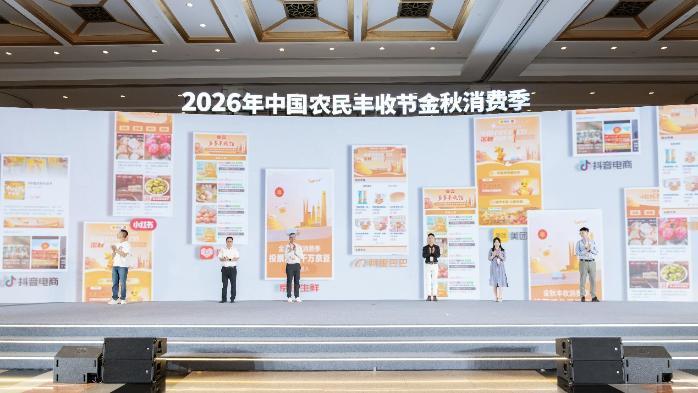
拼多多上线“多多丰收馆”,10亿补贴、20亿流量包激活农货消费新动能
9月4日,2026年中国农民丰收节金秋消费季(下称“金秋消费季”)启动活动在上海举行。作为电商平台代表之一,拼多多参与共同发布金秋促消费措施,推出促进城乡消费,助力农民增收等多项助农惠农举措;平台还与中国农业电影电视中心共同组织“丰华万象”轻盈食光展区,联合邀请多位农业主播现场带货,科普丰收文化,激活农货健康消费新动能。▲在金秋消费季启动活动上,作为电商平台代表之一,拼多多参与共同发布金秋促消费措
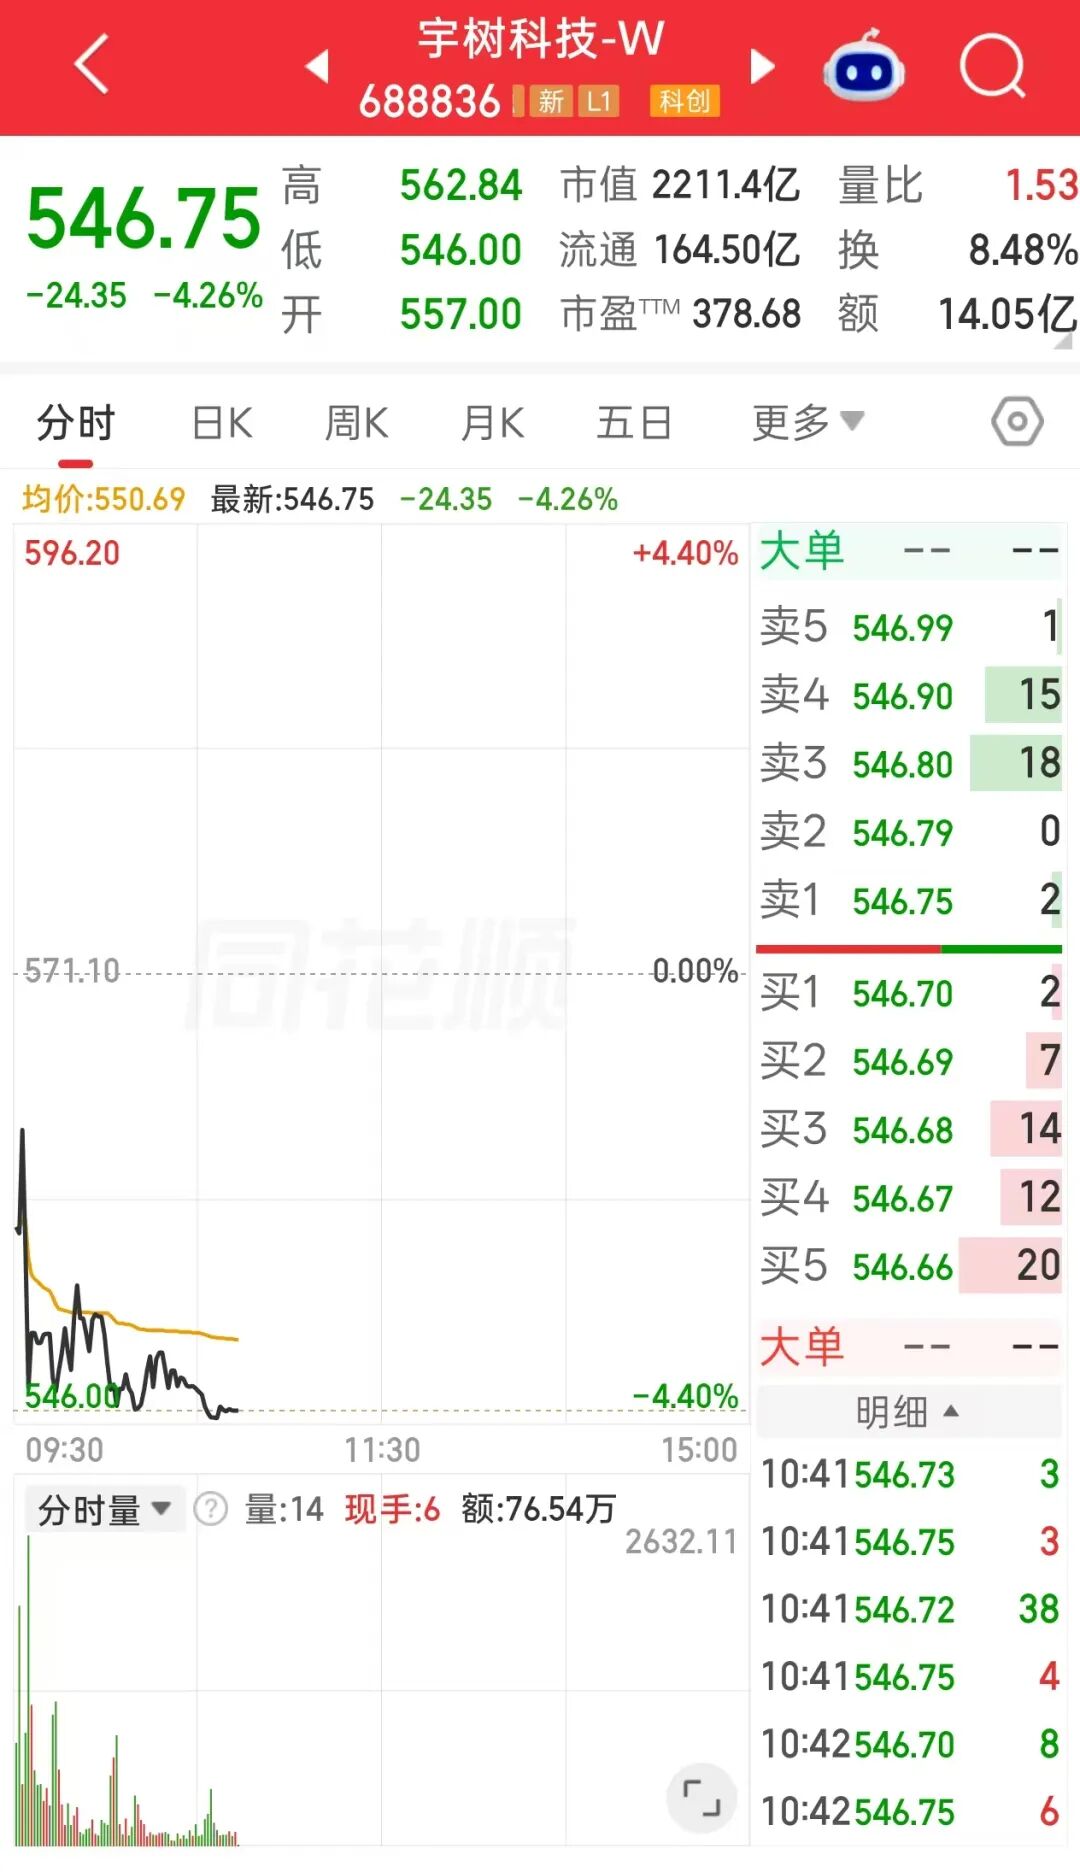
宇树科技市值腰斩
9月2日,宇树科技(546.020, -25.08, -4.39%)股价持续下挫,截至发稿时跌超4%,报546.75元,总市值2211亿元。市值较上市首日最高点(4449亿),已跌超2200亿元。
AI应用打响政策发令枪,谁能吃到下一波红利?
2026年8月31日,工业和信息化部办公厅印发《关于开展人工智能应用服务商培育专项行动的通知》(工信厅科函〔2026〕414号)...