第三季度全球PC出货量减少了两成
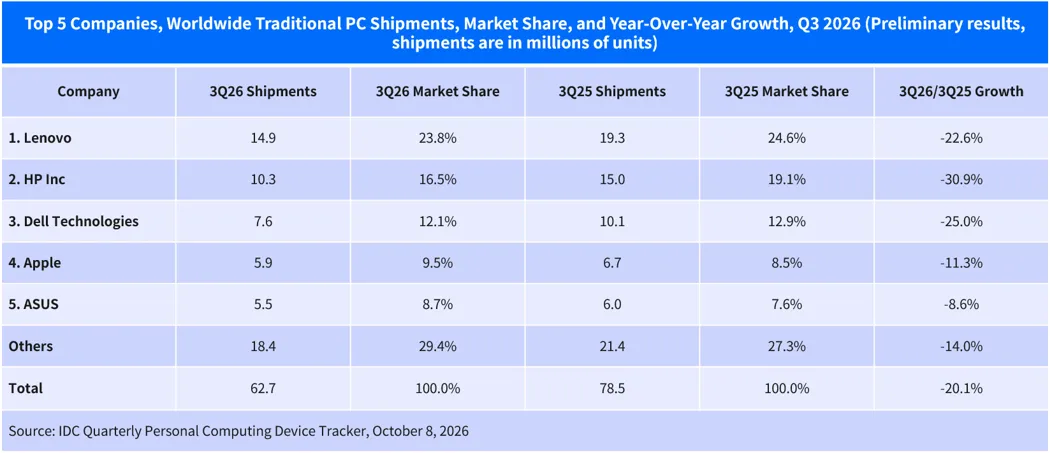
电脑更难卖了。第三季度,全球PC出货量减少了两成。
IDC最新公布的数据显示,2026年第三季度,全球PC出货量为6270万台,同比下降20.1%。联想、惠普、戴尔、苹果、华硕,排名前五的厂商无一增长。连一向坚挺的苹果,Mac出货量也跌了11.3%。

按理说,这样的数据出来,行业应该一片哀嚎。但翻开几家厂商截止到6月底或7月底的财报,业绩并不差。联想的经调整净利润涨了近两倍,苹果的Mac收入创了同期纪录,戴尔股价年内涨了三倍。华硕则是在这轮暴跌里抢到了更多市场份额。只有惠普,收入创了新高,利润却在下滑。
同样是内存涨价,结果却两样,原因是AI正在放大厂商之间的差异。数据中心抢走存储产能,内存价格暴涨,整机厂跟着提价。有高端用户买单的,价格涨得上去;没有的,只能硬扛。与此同时,科技巨头砸向AI的钱变成了服务器订单,流向手里有基础设施业务的PC厂商。简而言之,有的公司赚得更多了,有的从电脑之外获得了更多收入。
所以PC市场的失速,不只是需求不行了,而是AI重洗了这个行业的成本、利润和座次。我们想弄清楚,这场暴跌中,为什么有的厂商受伤,有的反而赚得更多?AI又在怎样改写这个行业的秩序?
01.旺季为什么不灵了?
PC行业有个规律。三季度有返校季,有企业集中采购,渠道还要为年末备货,历来是一年里的出货高点。今年这个规律失灵了。三季度全球出货量同比暴跌20.1%,环比二季度跌了8.1%。

去年同期的换机潮,抬高了今年比较的基数。当时,Windows 10临近停止常规支持,带动企业和个人更新电脑。
今年上半年,厂商和渠道又把一部分原计划下半年进的货提前了。IDC统计的出货包括发往渠道和直接交付给用户的机器。电脑进入经销商仓库,就已经计入出货。
渠道为什么提前压货?因为怕涨价。今年年初,集邦咨询预测一季度内存合约价要环比涨五到六成,后来的实际涨幅接近翻倍。现货市场更疯狂,一条16GB的DDR5内存条,去年9月卖300块,今年1月卖到1400块,四个月涨了三倍多。对准备在接下来几个月卖电脑的商家而言,等待可能意味着更高的进货成本。
提前采购可以暂时避开后面的涨价,但也占用了资金。到了三季度,渠道需要先卖掉之前的库存,新订单随之放慢。
一位华北地区的PC经销商告诉「定焦One」,上半年大家都在抢货,怕后面更贵,变相撑起了市场,到了三季度,多数都在慢慢消化库存,不敢向厂商下新订单。
麻烦在于,市场判断,存储芯片的供需紧张至少要持续到2028年上半年。为什么会持续这么久?还是因为AI。
PC和AI服务器使用的内存不完全相同。普通PC主要使用DDR、LPDDR系统内存,采用高端GPU的AI服务器还需要高带宽内存,也就是HBM。但它们都需要三星、SK海力士、美光等厂商安排产能。
数据中心的订单,对存储厂越来越有吸引力。大型云厂商愿意接受更高的价格、签订长期供货协议,存储厂自然将产能往AI倾斜,留给PC的就少了。缺口短期补不上,PC厂商只能加价抢剩下的货。一位PC渠道人士告诉「定焦One」,这一轮涨价,说白了就是算力太火,AI抢走了上游产能,PC的内存价格只能往上走。
上游成本涨到一定程度,整机厂也不得不提价,并直接影响了销量。Omdia首席分析师Ben Yeh估算,DRAM和固态硬盘在PC成本中的占比,已从通常约15%升至接近40%。
02.卖得少了,为什么赚得多了?
台数少卖了这么多,为什么有的厂商还能赚得更多了?
一是提价,把内存成本转嫁给买家;二是靠PC之外的生意,尤其是AI服务器。
先看提价。提价之后能留下多少利润,各家公司差别很大。有的客户愿意继续购买,有的会推迟换机;厂商多收的钱,还要先支付更贵的零部件。一位PC渠道人士对「定焦One」表示,中端价位现在最难受。
相对从容的是苹果和华硕,这两家的三季度出货量跌得最少。苹果跌11.3%,华硕跌8.6%,都好于行业整体20.1%的降幅。
苹果的逻辑大家都不陌生,自研芯片,软硬件生态结合。Mac在截至6月的季度里收入103.5亿美元,涨了29%。6月,苹果继续上调多款Mac和iPad的售价,其中512GB版MacBook Air从1099美元涨至1299美元。
Omdia在报告中认为,高端定位减轻了涨价对苹果的影响。对已经习惯Mac及其软件的用户,换电脑时除了比较价格,还要考虑原有软件和使用习惯。
华硕走的是另一条路,底层逻辑相似。这家早年打性价比的厂商,这些年硬生生切进了游戏本和创作者市场。ROG和ProArt拼的是更强的图形性能、更适合创作的屏幕,或者持续运行大型软件的能力。目标受众愿意为了性能多付几千块。华硕二季度品牌业务营业利益196亿新台币,同比涨了230%,公司称高价值产品占系统业务收入的65%以上。华硕的利润增长,也有AI服务器的贡献,二季度,其基础设施解决方案已占品牌收入的36%。不过,它还是主要靠高端PC赚钱。

图源 / 华硕2026Q2财报
另一类是联想和戴尔,尽管它们的跌幅超过行业整体,分别达到23%和25%,但这两家并不慌。它们的策略是PC省着花,AI基建猛投钱。两家的基础设施业务都贡献了更多收入和利润。
先说戴尔。最新财季,总营收470亿美元,涨了58%。其中AI服务器收入164亿美元,翻倍增长,已经超过整个PC相关业务的收入。财报发布后,戴尔股价单日涨了近16%,市值冲上3600亿美元。
联想的基础设施业务也开始贡献更多利润。截至6月底的季度,ISG业务(包括传统服务器、AI服务器和存储)收入同比增长98%,营业利润达到7.77亿美元,上年同期则亏损0.86亿美元。AI服务器项目储备540亿美元,一个季度涨了157%。
最难的是惠普。三季度,惠普出货量暴跌30.9%,是前五家中降幅最大的,市场份额从一年前的19.1%缩水到16.5%,一个季度让出2.6个百分点。
惠普也涨价了。在截至7月底的那个季度,它少卖了16%的PC,个人系统业务收入反而涨了18%,冲到118亿美元。收入保住了,但利润没保住。提价的速度追不上内存涨价的速度,个人系统的营业利润率被压到4.6%,低于公司的长期区间。
惠普没有苹果那样的高端定价权,主力产品是500到800美元的商务本和家用本,这个价位的用户对价格更敏感。它也没有AI基建的牌,PC贡献四分之三营收,但利润薄,六成利润仍来自打印。打印业务本身也需求疲软。
惠普两头都不占,公司预计,下半年整个PC市场还要同比跌十几个百分点。
这五家的财报反映出两个趋势。首先是需求侧,利润正在向高端集中。Omdia的数据提到,售价900美元以上的高端PC,出货量在这轮暴跌中没有下降,还略有增长。苹果和华硕吃的正是这块市场。
其次是供给侧,比的是谁拿得到紧缺的货,谁涨价市场认。这背后说到底,是供应链议价能力的差距。摩根士丹利的供应链调研给过一个排序,戴尔拿到的供货和价格条件最好,联想次之,惠普因为更依赖消费市场,排在最后。
03.还有哪三张牌?
PC这个行业,过去四十年都是薄利多销的生意,主要通过规模采购、制造效率和渠道销售控制成本。即便是内存涨跌,也是周期性的,厂商可以通过调节库存和订单节奏来消化成本。
这次不同。PC厂商能暂时靠涨价保住利润,但出货量还会跌,IDC已经把全年预期下调到跌11.3%。接下来撑不撑得住,要看厂商怎样使用手里的三张牌。
一是找新货源。今年下半年,惠普、华硕和宏碁已开始在部分笔记本中少量使用长鑫内存。联想则更早将长鑫的内存和长江存储的固态硬盘用在了部分在售机型上。
这在过去很难想象。PC内存多年来被三星、SK海力士、美光三家垄断,合计份额超过九成。惠普、戴尔这样的美国品牌,供应链里此前基本没有中国厂商的位置。现在存储芯片涨得太多、供给紧张,PC厂商必须给自己找第二货源。
不过这张牌只能缓解,治不了本。长鑫报价与三星等主要供应商相当,由于需求旺盛,PC厂商也难以提前锁定当季之后的货源,排队拿货的局面没有变。
第二张牌是更及时地调整售价。过去整机厂和客户每个季度重新谈一次价,现在内存一周一个价,重定价的窗口从60到90天压缩到0到15天。戴尔首席运营官Jeff Clarke在5月业绩会上形容,当时的调价频繁到“感觉每天都在重新定价”,大型订单则需要逐笔谈价。调价快一天,就少垫一天的钱。
第三张牌是AI PC。主流厂商基本都在押注,机构预计今年AI PC渗透率过半。但上述PC渠道人士称,现在AI PC能做的事,普通PC大多也能做,只是慢一点,多数用户短期内不会为一个快一点的功能换电脑。微软官方说明,普通Windows 11设备就能使用Copilot等云端AI体验,部分本地功能才有专门的硬件要求。
上述PC渠道人士补充道,上一轮换机潮是微软停服带来的,下一轮则要有足够重要的AI应用。它一旦出现,被涨价压住的消费需求会集中释放,那才是PC行业的下一波行情。
前两张牌能帮助电脑厂商对冲一部分成本压力,但能不能留下更多利润,还要看供应商涨了多少价,客户又愿意接受多少。过去一年,三星、SK海力士、美光三家的市值先后突破了万亿美元,合计超过4万亿美元,做内存的成了这轮AI行情最大的赢家。一位半导体行业分析师告诉「定焦One」:“PC这个行业,利润大头从来不在整机厂手里。过去三十年拿大头的是英特尔和微软,整机厂赚组装的辛苦钱,现在轮到存储厂了。”
利润往上游走的同时,下游也重排了座次。近一年,戴尔股价涨了290%,市值到了3700亿美元。联想涨了170%,市值约4200亿港元。惠普的股价在财报发布时跌了9%。市场更看好戴尔和联想这样有基础设施业务的厂商,惠普还属于“硬件制造”。市值的差距就这么拉开了。
AI改变了这个行业的利润分配。过去,利润=出货量×(单价-成本),出货量是最大的变量。现在,AI提高了电脑厂商的采购成本,也给部分公司增加了新的生意,增量利润流向有高端用户或AI基建业务的厂商。出货量下跌,只是这个旧公式失效的外在表现,PC行业往后拼的是谁能守住自己最赚钱的生意。有高端用户的,守住高端用户;有服务器订单的,把订单做成利润。
文章投诉热线:157 3889 8464 投诉邮箱:7983347 16@qq.com
推荐阅读
第三季度全球PC出货量减少了两成
电脑更难卖了。第三季度,全球PC出货量减少了两成。IDC最新公布的数据显示,2026年第三季度,全球PC出货量为6270万台,同比下降20.1%。联想、惠普、戴尔、苹果、华硕,排名前五的厂商无一增长。连一向坚挺的苹果,Mac出货量也跌了11.3%。按理说,这样的数据出来,行业应该一片哀嚎。但翻开几家厂商截止到6月底或7月底的财报,业绩并不差。联想的经调整净利润涨了近两倍,苹果的Mac收入创了同期纪
2026年我国快递业务量已超1500亿件 比2025年提前12天
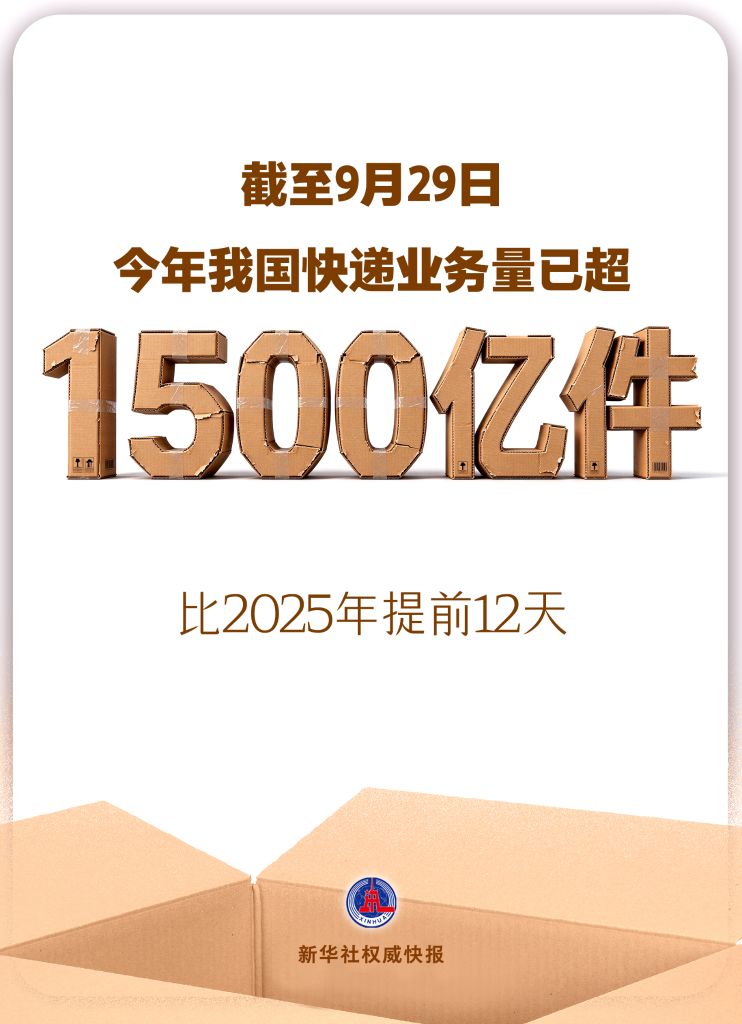
国家邮政局9月30日发布数据显示,截至9月29日,今年我国快递业务量已超1500亿件,比2025年提前12天。快递包裹加速流动,折射我国经济发展强劲韧性与蓬勃活力。记者:王聿昊海报制作:王聿昊新华社国内部出品

有信心、有韧性、有活力 今年我国服务业发展呈现积极态势
9月29日,国家发展改革委等部门召开新闻发布会,介绍推进服务业扩能提质有关情况。相关负责人表示,今年我国服务业发展呈现积极态势。上半年,服务业对经济增长贡献率达到66.1%。在生活性服务业上,我国全面推开养老服务消费补贴项目,实施进一步激发下沉市场活力的18条政策,出台促进房车消费的9条措施,服务零售额稳定增长,增速明显高于商品零售额。在生产性服务业上,各地推动研发设计、现代物流、软件信息等专业服
今年我国快递业务量已超1500亿件
国家邮政局9月30日发布数据显示,截至9月29日,今年我国快递业务量已超1500亿件,比2025年提前12天。快递包裹加速流动,折射我国经济发展强劲韧性与蓬勃活力。记者:王聿昊海报制作:王聿昊
中国智能网联新能源汽车开启新征程
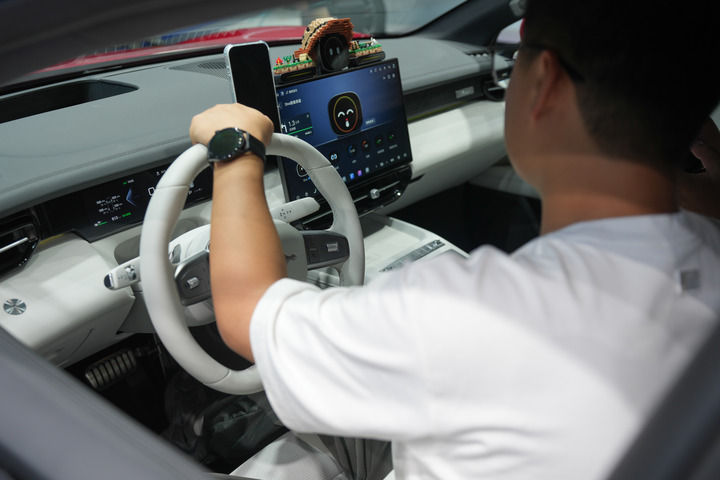
翻开最新公布的《智能网联新能源汽车产业发展“十五五”规划》,一幅新图景令人瞩目:到2030年,我国智能网联新能源汽车全产业链优势进一步巩固,进入世界汽车强国行列。 智能网联新能源汽车是汽车产业转型升级的主要方向,是先进制造业的典型代表。“发展新能源汽车是我国从汽车大国迈向汽车强国的必由之路”“我们要成为制造业强国,就要做汽车强国”“关键核心技术要立足自主研发”“持续做大做强先进制造业”……习近平
轻工纺织产业发展“十五五”规划发布
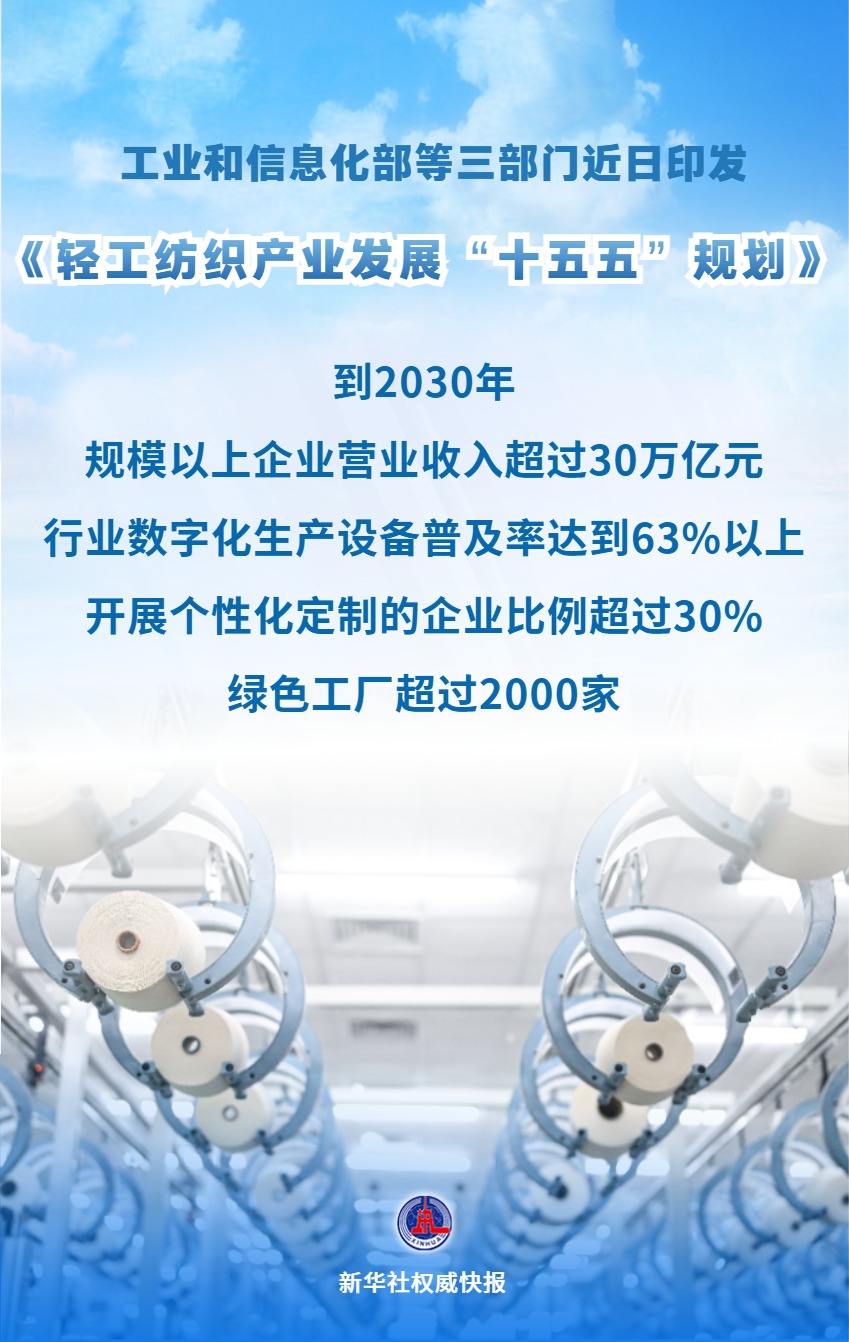
工业和信息化部等三部门近日印发《轻工纺织产业发展“十五五”规划》。规划提出,到2030年,轻工纺织产业智能化、绿色化、融合化发展水平不断提高,规模以上工业增加值年均增速保持在合理区间,全员劳动生产率稳步增长,民生保障坚实有力,在全球产业链价值链中地位显著提升。规划还制定11个主要预期指标,包括到2030年,规模以上企业营业收入超过30万亿元、产业集群达到550个左右、行业数字化生产设备普及率达到6
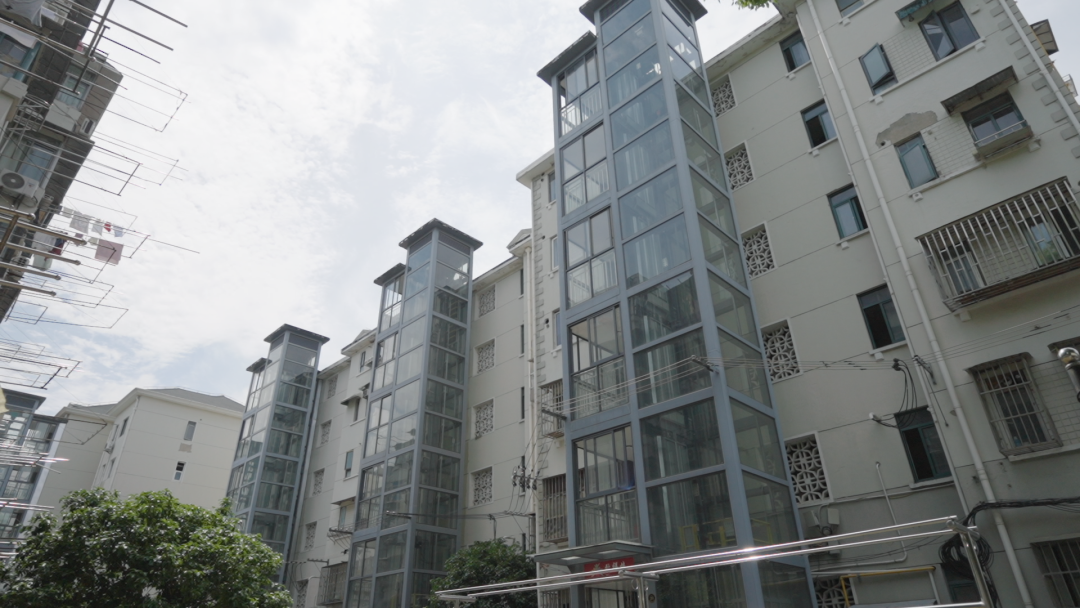
电梯“后市场”成行业新赛道
今年6月,随着最后一台加装电梯顺利交付,上海静安区闻喜路251弄小区63台加梯工程全面完工。这个耗时数年完成加装电梯的社区,成为区域老旧小区改造的典型代表。“每一栋楼的条件都非常复杂,由于地下管线、地上线路布局的不同,加梯方案并不能简单地去复制。”通力大中华区更新改造业务高级副总裁周芳感慨道,“我们依托多年技术沉淀,把每栋楼做到一户一案、因楼制宜,高度实现了定制化。” 今年6月,上海市静安区闻喜
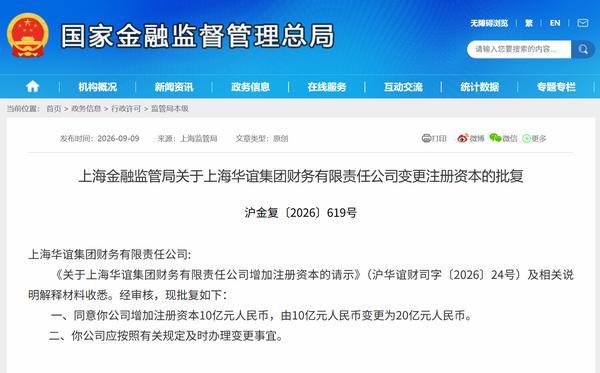
华谊财务公司增资获批 注册资本由10亿元增至20亿元
昨日,上海金融监管局公布相关批复,同意上海华谊集团财务有限责任公司(简称“华谊财务公司”)增加注册资本10亿元人民币,由10亿元人民币变更为20亿元人民币。以下是相关批复正文:截图来源:国家金融监督管理总局官网今年3月,华谊集团(证券代码:600623.SH)发布相关公告披露,公司拟与控股股东上海华谊控股集团有限公司(以下简称“上海华谊”)、控股股东子公司上海氯碱化工股份有限公司(以下简称“氯碱化
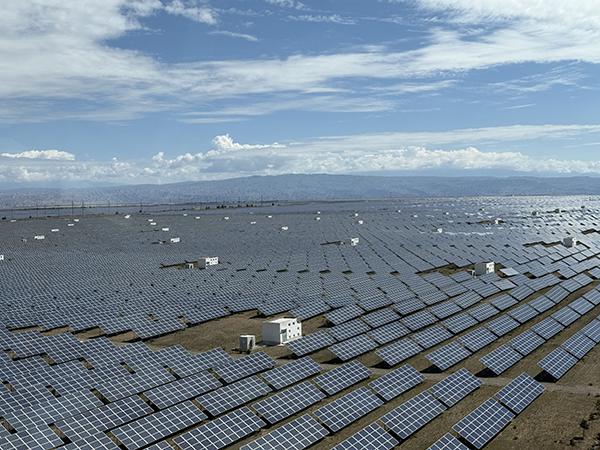
“光伏装机首超煤电”系列报道之一 向阳而立:光伏装机首超煤电 能源版图迎新变
当前,从沙漠戈壁到崇山峻岭,从工业园区到居民屋顶,连片的蓝色光伏板铺展在大地,不断汲取阳光,源源不断的电能汇入各地电网,点亮万家灯火,赋能产业升级,勾勒出我国能源绿色转型新图景。国家能源局最新统计数据显示,截至2026年7月底,全国光伏发电装机容量达12.86亿千瓦,其中集中式光伏7.04亿千瓦、分布式光伏5.82亿千瓦,历史性超越12.85亿千瓦的煤电装机规模,占全国发电装机总量31.5%,正式
新三板市场加速“新陈代谢” 专精特新、科技创新型企业加速进入
2026年以来,新三板市场“新陈代谢”持续加快。一边是专精特新、科技创新型企业加速进入,另一边一批企业陆续摘牌退出。挂牌企业数量减少的同时,市场结构也正在发生变化。数据显示,截至9月6日,2026年以来,新三板新增挂牌企业151家。其中,国家级专精特新“小巨人”企业60家,占比约四成,主要集中在通信设备、激光雷达、集成电路、电子特气、高端装备等战略新兴赛道。新增企业科技属性提升的同时,新三板挂牌企